

- エネルギー
- 環境問題
- 脱炭素
意外と知らない地球温暖化の影響とは?日本の現状と問題点も解説
地球温暖化は、私たちの生活にさまざまな影響を与えています。しかし、その全容を正確に把握している人は少ないのではないでしょうか。本記事では、地球温暖化のメカニズムから、世界、そして日本で起きている具体的な影響、国際社会と日 […]
ブルーカーボンとは、海草藻場や干潟などの海洋生態系に吸収・貯留される炭素のことです。そのなかでも、長期間にわたって大気から隔離される炭素は、地球温暖化対策に重要な役割を果たします。GXやESG経営の文脈で近年急速に注目を集めていますが、一方で「名前は聞くが、自社でどう使えるのかはよく分からない」という環境・脱炭素のご担当者も多いのではないでしょうか。
森林によるCO2吸収量が減少傾向にあるなか、政府はブルーカーボンを新たな吸収源の重要な選択肢と位置づけ、2035年度に100万トン、2040年度に200万トンという吸収目標を掲げ、企業がクレジットとして活用できる仕組みの整備も進んでいます。本記事では、その仕組みからグリーンカーボン・J-クレジットとの違い、メリットと課題、企業が関わる2つの方法までを解説します。
ブルーカーボンとは、海草や海藻などの海洋生物の働きによって大気中から吸収され、海洋生態系に貯留される炭素のことです。「ブルー(海)」と「カーボン(炭素)」を組み合わせた言葉で、2009年に国連環境計画(UNEP)が発表した報告書『Blue Carbon』の中で提唱されました。
仕組み自体は森林と同じ光合成です。海の植物は海水に溶けているCO2を光合成によって吸収し、成長します。そして枯れた後に海底へ沈降・堆積することで、炭素が海の中にとどまり続けます。この一連の働きを担う海草藻場や干潟などが「ブルーカーボン生態系」と呼ばれます。
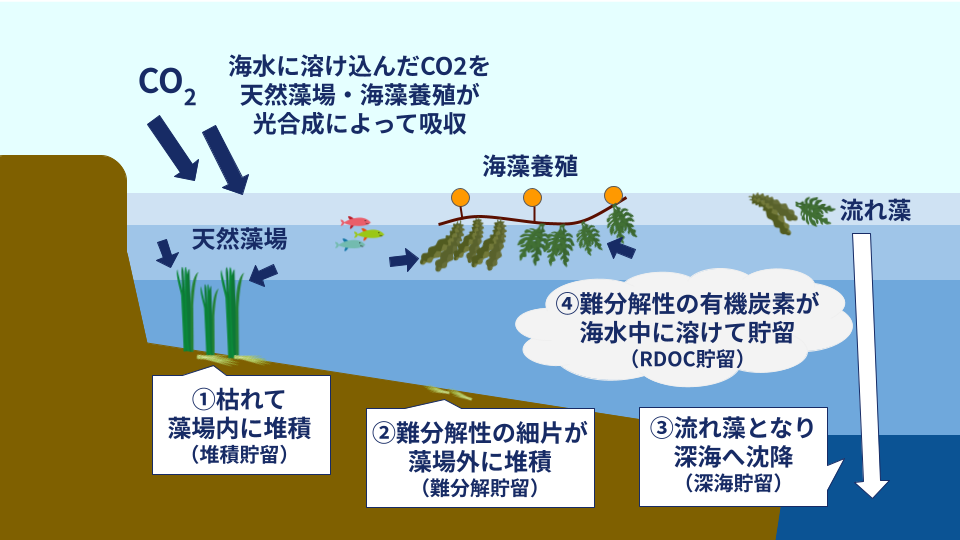
ブルーカーボン生態系の価値は、CO2の吸収だけにとどまりません。魚類や貝類の産卵場・成育場となることで水産資源の育成につながり、水質の浄化や生物多様性の保全にも寄与します。脱炭素と海洋環境の改善を同時に進められる点が、ブルーカーボンの大きな特徴です。
森林などの陸上の植物が吸収・貯留する炭素は「グリーンカーボン」と呼ばれます。ブルーカーボンと吸収の仕組みこそ共通していますが、炭素が貯留される場所と、その安定性に違いがあります。
| ブルーカーボン | グリーンカーボン | |
|---|---|---|
| 主な生態系 | 海草藻場・海藻藻場・干潟・マングローブ林 | 森林・草地・都市緑地 |
| 貯留される場所 | 海底の堆積物、深海 | 樹木そのもの、土壌 |
| 貯留の安定性 | 低酸素・低温・高圧などの影響で海底で分解されにくい | 伐採・山火事・分解により再放出されやすい |
| 主なリスク | 藻場の消失(磯焼けなど) | 森林火災、伐採、高齢化による成長鈍化 |
グリーンカーボンは炭素の多くを樹木そのものに蓄えるため、伐採や火災によって大気中へ戻ってしまう可能性があります。一方ブルーカーボンは、深海や海底では低酸素、低温、高圧などの環境によって堆積物が分解されにくくなり、炭素がため込まれます。
この安定性は制度面にも反映されています。国内のブルーカーボン・クレジット制度では、一般的に国際標準とされる「100年間以上」の長期にわたって貯留されるCO2を認証の対象としています。実際、瀬戸内海の海底調査では3,000年前の地層からもアマモ由来の炭素が見つかっており、長期にわたって炭素がとどまり続けることが確認されています。
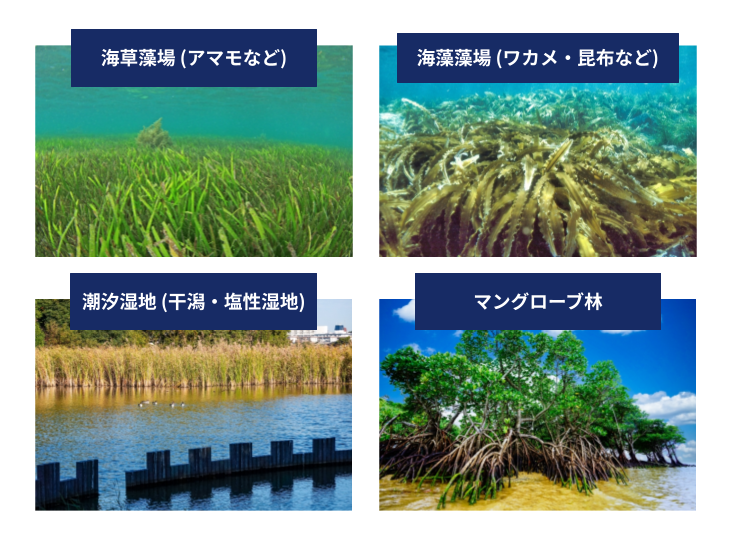
日本には主に4種類のブルーカーボン生態系があり、それぞれ炭素を貯留するメカニズムが異なります。日本においてブルーカーボンの実質的な主役となるのは、下記1・2・3のような全国の沿岸に広がる藻場と干潟です。
ブルーカーボンへの注目が高まっている背景には、日本のCO2吸収源が構造的な課題を抱えているという事情があります。
日本のCO2吸収源は長らく森林が中心でした。しかし、2024年度の森林等からの吸収量は約5,230万トンにとどまり、緩やかな減少傾向が続いています。2014年度には約6,900万トンあった吸収量が、10年でおよそ2割以上減った計算です。
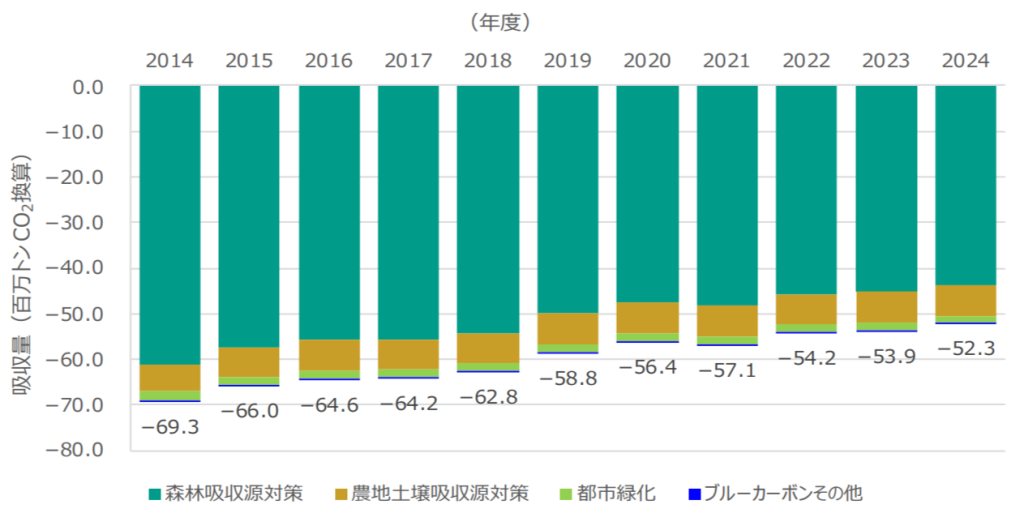
この減少の主な要因とされているのが、人工林の高齢化による成長の鈍化です。樹木は若いうちほど活発に成長してCO2を吸収しますが、成熟するにつれて吸収のペースは落ちていきます。戦後に大規模な造林が行われた日本の人工林は、まさにその段階に差しかかっています。つまり森林吸収量の減少は、一時的な変動ではなく構造的なトレンドだということです。
排出量の削減を進めても、産業構造上どうしても残ってしまう排出量は存在します。それを差し引いてネットゼロを達成するには吸収源が不可欠ですが、その主力である森林が頭打ちになりつつあります。そこで新たな吸収源の確保が急務となり、四方を海に囲まれた日本の地理的条件を活かせるブルーカーボンに白羽の矢が立ちました。
では、日本はどれだけの吸収量を必要としているのでしょうか。
経済産業省の検討会では、2050年時点で残ってしまう排出量(残余排出量)は年間0.5〜2.4億トン程度になるとの試算が示されています。ネットゼロとは排出量と吸収量が釣り合った状態を指すため、この規模の排出を打ち消せるだけの吸収・除去量を確保しなければなりません。
こうした状況を受け、2025年2月に閣議決定された地球温暖化対策計画では、ブルーカーボンによる吸収量に初めて具体的な数値目標が設定されました。2035年度に100万トン、2040年度に200万トンという目標です。2024年度の実績が約32万トンであることを踏まえると、16年で約6倍に引き上げる意欲的な計画といえます。
目標達成に向けた予算措置も動き出しています。環境省は「ブルーカーボン等によるクレジットの創出・利活用に係る早期社会実装促進事業」として、令和7年度補正予算2億円と令和8年度当初予算1億円をあわせた総額3億円を措置し、大規模実証プロジェクトの立ち上げ支援やクレジットの取引基盤整備を進めています。
ブルーカーボンはすでに「将来の可能性」ではなく、国家戦略に数値目標と予算がセットで組み込まれた施策の段階に入っています。
企業が実際にブルーカーボンに関わろうとしたとき、最も現実的な入り口となるのが「Jブルークレジット®」です。
Jブルークレジット®は、ジャパンブルーエコノミー技術研究組合(JBE)が認証・発行・管理するカーボン・クレジットです。JBEは技術研究組合法に基づく国土交通大臣認可法人で、独立した第三者委員会による審議を経てクレジットを認証しています。
仕組みは、次のような流れです。
注目したいのが価格水準です。
| 公募回 | 公表日 | 譲渡総量 | 1t-CO2 あたり税抜平均単価 |
|---|---|---|---|
| 令和7年度第2回 | 2026年6月29日 | 99.2 t-CO2 | 81,149円 |
| 令和7年度第1回 | 2026年3月23日 | 229.3 t-CO2 | 83,035円 |
| 令和6年度第3回 | 2025年6月18日 | 166.3 t-CO2 | 52,856円 |
| 令和6年度常設 第1・2回 | 2025年3月27日 | 141.5 t-CO2 | 66,713円 |
令和7年度第2回公募の譲渡取引実績では、取引量99.2t-CO2に対して67件の購入申し込みがあり、平均取引単価は81,149円/t-CO2(税抜)でした。一方、東京証券取引所におけるJ-クレジット(森林)の取引価格は平均で5,556円。およそ15倍の開きがあります。
| 累計譲渡総量 | 1t-CO2 あたり税抜平均単価 | 取引単価の幅(安値〜高値) | |
|---|---|---|---|
| J-クレジット(森林) | 20,592 t-CO2 | 5,556円 | 4,600~9,900円 |
この価格差は「ブループレミアム」と呼ばれます。単なるCO2吸収量としてではなく、水産振興、生物多様性の保全、環境学習の場の提供、地域活性化といった多面的な価値が上乗せされて評価されているためです。クレジットを購入する企業側も、排出のオフセットだけでなく、CSRや地域貢献のPRを通じた企業価値の向上を目的としているケースが多くなっています。
ここで混同されやすいのが、Jブルークレジット®とJ-クレジットの関係です。名前は似ていますが、両者はまったく別の制度です。
| Jブルークレジット® | J-クレジット | |
|---|---|---|
| 運営主体 | ジャパンブルーエコノミー技術研究組合(JBE) | 国(経済産業省・環境省・農林水産省) |
| 位置づけ | ボランタリークレジット(民間主導) | 国の認証制度 |
| 対象 | 藻場・干潟・海藻養殖等の保全・再生によるCO2吸収 | 省エネ・再エネ導入による排出削減、森林によるCO2吸収など |
| GX-ETS(第2フェーズ)での利用 | 義務履行には利用不可(自主的オフセット・開示に活用) | 原則として利用可能(制度上の対象) |
| 購入後の転売 | 不可 | 保有者間の移転・売却が可能 |
| 平均単価 | 81,149円(令和7年度第2回公募) | 森林由来のJクレジットは5,556円 |
実務上、押さえておきたいのがGX-ETS(排出量取引制度)での扱いです。
2026年度から始まった第2フェーズで義務履行に使えるのは、J-クレジットとJCM(二国間クレジット制度)に限られており、Jブルークレジット®は対象外です。 第1フェーズでは、JBEにより認証・発行されたJブルークレジット®のうち、GX-ETSの「適格カーボン・クレジット」として承認されたものは利用できましたが、現行制度では義務履行には使えません。Jブルークレジット®は、自主的なカーボン・オフセットや環境貢献の開示に活用するクレジットと整理するのが正確です。
また、Jブルークレジット®は、購入した企業がさらに別の企業へ転売することができません。 JBEのFAQでも、公募取引または相対取引で購入した譲受保有者による譲渡(転売)は認めていないと明記されています。
J-クレジットが保有者間で移転・売却できるのとは、ここが大きく異なります。値上がりを期待して保有したり、不要になったら手放したりする性質のものではないということです。購入は使い切る前提で判断する必要があり、この点は稟議を通す前に社内で共有しておきたいところです。J-クレジット制度の詳細については、下記の記事もあわせてご覧ください。
>J-クレジット制度とは?仕組みとメリットについてわかりやすく解説!
GX-ETSについて詳しくは、こちらもご覧ください。
>排出量取引とは?企業への影響や事例などをわかりやすく解説
Jブルークレジット®を購入した企業は、それを実際に何に使っているのでしょうか。用途は大きく3つに整理できます。
3つに共通するのは、いずれもCO2のオフセット量では測れない使い道だということです。だからこそ、社内で「なぜ通常のJ-クレジットの15倍の投資を行うのか」と問われたとき、トン単価での削減効率で答えようとすると、購入意義を説明しにくい場合があります。どの地域や活動を支援し、その資金がどのような環境・地域課題の解決につながるのかまで含めて考えることが、Jブルークレジット®を活用するうえで重要です。
ブルーカーボンのクレジットを活用するメリットは、クレジットを生み出す側(創出側)と購入する側(購入側)とで大きく異なります。
| メリット | 課題・デメリット | |
|---|---|---|
| 創出側 | ・保全活動の資金を回収できる ・漁場環境の改善が水産資源の回復につながる ・通常のJ-クレジットより高値で取引される ・購入企業との連携や地域認知度の向上につながる | ・測定・報告・検証の負担 ・「追加性」の要件を満たす必要がある ・吸収量が安定しない ・制度・市場が発展途上 |
| 購入側 | ・オフセット手段が増える ・「海の再生に貢献」というストーリーを生み出せる ・購入先の海を選べるため地域貢献として訴求できる | ・供給量が限定的 ・排出削減そのものの代替にはならない ・市場が未成熟なため価格や品質が不確実 |
保全活動の資金を回収できるのが最大の利点です。藻場の再生や維持には継続的なコストがかかりますが、その成果をクレジットとして売却することで、活動資金を確保する道が開けます。
また、藻場の再生は、魚介類の産卵場や成育場となる海洋環境の保全にもつながります。特に漁業者が創出主体となる場合には、水産業との相乗効果も期待できます。CO2吸収だけでなく、水質浄化や生物多様性の保全など、複数の価値を同時に生み出せる点もブルーカーボンの特徴です。さらに、前述のブループレミアムによって通常のJ-クレジットより高い単価で取引されるため、活動の採算性を確保しやすくなります。
経済的な効果だけではありません。クレジットの購入企業との連携が生まれることで、地域外の企業とのつながりが広がります。活動が対外的に発信されることによる地域の認知度向上や、子どもたちへの海洋環境教育の場としての活用も、創出活動がもたらす価値です。
クレジット購入を通じて海洋環境の保全・再生活動に資金を還元しながら、自社の脱炭素も進められることが基本的な利点です。
加えて、「海の再生に貢献している」というストーリー性は、ESG評価やブランド価値の向上につながります。国土交通省も、クレジット購入を通じて保全活動を支援した企業を国や地方公共団体のプレスリリース等で公表する施策を検討しており、購入企業がPRの機会を得やすい環境が整いつつあります。
そして、購入先を自社の事業エリアの海に選べる点も見逃せません。地元の保全活動への支援という形をとることで、脱炭素だけでなく、生物多様性の保全や地域貢献など社会的意義を具体的に訴求できます。
一方で、Jブルークレジット®は排出削減そのものを代替するものではありません。省エネや再生可能エネルギーの活用などによる排出削減を進めながら、その先の環境・地域貢献を広げる選択肢のひとつとして捉えることが重要です。
一方で、ブルーカーボンは発展途上の分野です。導入を検討するうえで押さえておくべき課題も、創出側と購入側それぞれに存在します。
最大のハードルは測定・報告・検証の負担です。藻場のモニタリングは一般に潜水士が実際に潜って測定するため、費用面・時間面の負担が大きく、天候や透明度に左右される安全面の課題もあります。神奈川県では、このコストが障壁となり、2024年度のクレジット申請が県内で2件にとどまっていました。
また、Jブルークレジット®では「追加性」も要件とされています。追加性とは、クレジットの取得が活動の維持や発展につながることを指します。すでに実施している活動をそのまま申請すればよいわけではなく、クレジット化によって活動がどう前進するのかを示す必要があります。
さらに、吸収量が安定しないという自然変動のリスクがあります。海水温の上昇による磯焼けや藻場の消失は全国で問題となっており、神奈川県内の藻場は約30年で半減しました。努力と成果が比例するとは限らない領域です。
加えて、制度・市場が発展途上であるため、どれだけの量を創出でき、いくらで売却できるかの見通しを立てにくいという事業計画上の難しさもあります。
なお、クレジットの申請以前に、活動そのものの準備にも相応の労力がかかります。活動方法やフィールドの選定、安全の確保、漁業者など関係者との調整など、着手までのハードルは小さくありません。ただし、これらは自治体や漁業者、大学・公設研究機関と連携することでハードルを下げられます。
供給量はまだ限定的であり、大量調達には向きません。2025年中に認証・発行されたJブルークレジット®は約3,000トンだったのに対し、J-クレジットの同年中の認証量は約489万トンでした。その差は約1,600倍にのぼります。※自社の排出量の相当部分をカバーしようとしても、そもそも市場に品物がないのが現状です。
また、当然ながら排出削減そのものの代替にはなりません。省エネや再エネ調達を進めずにクレジット購入だけで脱炭素を主張すれば、かえって説明責任を問われるリスクがあります。
さらに、市場が未成熟なため価格や品質に不確実性が残ります。前述のGX-ETSでの取り扱いを含め、制度設計が動いている最中であることは念頭に置く必要があります。
※Jブルークレジット®は2025年中の認証・発行量の合計、J-クレジットは2024年末と2025年末の累計認証量の差分から算出。
ここまで挙げた課題のうち、測定コストの高さについては解消の動きが始まっています。
2025年12月、神奈川県は江の島(9.6トン)と城ヶ島(33.5トン)の藻場保全活動によるCO2吸収量について、Jブルークレジット®の認証を取得したと発表しました。特筆すべきは、その計測手法です。自律航行する水中ドローンで計測した藻場のCO2吸収量がJブルークレジット®として認証されたのは、国内で初めての事例となりました。
用いられたのは、県内ベンチャーの一般社団法人BlueArchが開発した衛星誘導式の自律・操縦切替型水中ドローン(ハイブリッドAUV)と、慶應義塾大学総合政策学部との連携で開発された海藻種別判定AIモデルです。前者により操縦者の熟練度に依存しない計測が可能になり、後者によって複数種の海藻で構成される藻場の画像から、種別ごとの被度を自動で検出できるようになりました。
この技術の意味は、単なる省力化にとどまりません。潜水士による測定という最大のコスト要因が下がれば、これまで申請を諦めていた小規模な漁業団体や自治体も参入できるようになります。県内の申請が2024年度に2件だったことを踏まえれば、供給量の少なさという購入側の課題にも波及する変化です。
国土交通省でも、ドローン搭載型グリーンレーザーによる計測手法に加え、人工衛星や魚群探知機を用いた計測手法の検討が進められています。測定・報告・検証にかかるコストの低下は、ブルーカーボン市場が拡大に向かうかどうかを左右する分岐点といえます。
ブルーカーボンに関わる企業は、すでに現れています。創出側と購入側、それぞれの事例を見てみましょう。
住友大阪セメントは、20年以上前から磯焼け対策製品を開発・展開してきた企業です。藻場増殖礁の沈設実績は4,000基以上、藻場増殖プレートは30万枚以上の納入実績があり、2024年10月にはブルーカーボン対応多機能型藻場増殖礁「藻場王」を発表しました。海藻の成長に必要な栄養素が溶け出す部材を取り入れることで、従来製品より海藻の増殖能力を高めた製品です。
同社の取り組みはクレジット創出にも及んでいます。「長崎市牧島における持続可能な水産資源の確保に向けた藻場再生プロジェクト」ではJブルークレジット®の認証を取得。さらに、環境省のブルーカーボン大規模実証事業にも採択され、理研食品・ニチモウとともに岩手県陸前高田市で海藻養殖の生産性を最大化する手法の確立に取り組んでいます。
注目したいのは、これが本業の技術を活かした展開である点です。セメント・コンクリート技術という既存の強みを、磯焼け対策という社会課題に接続し、そこからブルーカーボン創出へと広げています。脱炭素を追加のコストとしてではなく、事業機会として捉えた形といえます。
一方、購入側の代表的な例が阪神道路開発です。同社は2023年3月、神戸港の兵庫運河における藻場・干潟の保全活動によって創出されたJブルークレジット®を購入しました。
この事例が示すのは、購入の動機が「地元の海」にあることです。同社の本社は神戸市兵庫区にあり、購入したクレジットの原資は、同じ兵庫区内を流れる兵庫運河の水質浄化や藻場の造成、周辺環境の美化活動に充てられます。自社が事業を営む地域の環境改善に、資金が直接還元される構図です。
Jブルークレジット®の購入企業に地域とのつながりを動機とするケースが多いのは、このためです。オフセット量の大きさよりも、どの海を支援するかという選択そのものに意味があるという、この制度の性質をよく表しています。
ここまでを踏まえ、企業がブルーカーボンに関わる方法を2つに整理します。
最も始めやすい入り口です。JBEが実施する購入申込者の公募に応募する形で、数トン単位からの購入が可能です。募集対象のプロジェクト一覧と申込方法は、JBEのウェブサイトで公開されています。購入先の海を選べる制度のため、活用の狙いが決まっていれば、それに合うプロジェクトを選ぶところから検討を始められます。
自社の技術や資材が藻場の再生に活かせる場合は、創出側として関わる道もあります。住友大阪セメントのように本業の技術を接続する形もあれば、地域の漁業団体や自治体が進めるプロジェクトに資金や人員で参画する形もあります。
ブルーカーボンは、まだ市場も制度も発展途上の分野です。単独で脱炭素戦略を完成させられる施策ではありません。供給量は限定的で、価格は通常のJ-クレジットの約15倍。排出削減そのものの代わりにはなりません。
一方で、Jブルークレジット®には、購入を通じて海洋環境の保全や地域の取り組みに資金を還元しながら、自社の脱炭素推進にもつなげられるという特徴があります。自社と関わりのある地域の海を支援したり、本業と接点のあるプロジェクトに関わったりすることで、単なるCO2のオフセットにとどまらない価値を生み出すことができます。
国が数値目標と予算を明示し、企業の参入事例も現れ始めた今、将来の選択肢として動向を把握する重要性が高まっています。水中ドローンとAIによる計測が国内で初めて認証されたように、参入障壁を下げる動きも進んでいます。
大切なのは、ブルーカーボンをやるかどうかを単体で判断することではありません。省エネによる排出削減、再生可能エネルギーの調達、そして環境価値の取得。これらをどう組み合わせるかという全体設計こそが、脱炭素経営の実務そのものです。海洋生態系を活用した吸収源は、その設計図に加えうる新しい選択肢のひとつだといえます。
脱炭素戦略の設計は、エナリスにご相談ください
エナリスでは、再生可能エネルギーの調達から省エネの推進、環境価値の活用まで、お客さまの状況に応じた脱炭素戦略の設計をご支援しています。「何から手をつけるべきか」の段階からご相談いただけますので、ぜひ下記のページをご覧ください。
※エナリスでは、本記事掲載時点でブルーカーボンに関するサービスは提供しておりません。本記事では、企業の脱炭素施策を検討するうえでの選択肢のひとつとしてご紹介しています。
北海道大学大学院水産学研究科修士課程修了後、青森県の研究・行政機関にて海藻草、ウニ、ナマコなど定着性水産生物の生態・増養殖研究、増殖場造成に従事。2016年から弘前大学地域戦略研究所海洋エネルギー利活用研究部門教授。2024年より現職にてブルーカーボンや漁業振興の調査・研究に取り組む。専門は応用藻類学、水産科学。博士(水産学)。
地球温暖化は、私たちの生活にさまざまな影響を与えています。しかし、その全容を正確に把握している人は少ないのではないでしょうか。本記事では、地球温暖化のメカニズムから、世界、そして日本で起きている具体的な影響、国際社会と日 […]

次世代の太陽電池として注目を集める「ペロブスカイト太陽電池」。本記事では、この革新的な技術の基本的な仕組みや構造から、従来のシリコン系太陽電池との違いや特長、そして実用化に向けた課題まで詳しく解説します。環境・エネルギー […]
企業にとって脱炭素への取り組みが待ったなしの状況となっています。大手企業だけでなく、中小企業においても脱炭素経営が重要な位置づけとなるなか、国内でも活用が進むグリーンファイナンスについて概要や種類などを解説します。 グリ […]
サービスの導入を検討されている方、
その他のご相談がある方はこちらから。
